Tesis
El permiso dejó de ser el problema
A la mitad del Plan Nacional de Energía 2024–2030, la restricción del sistema eléctrico mexicano se movió: de la ventanilla a la red. Para la industria del Bajío, eso cambia qué decisión hay que tomar y cuándo.
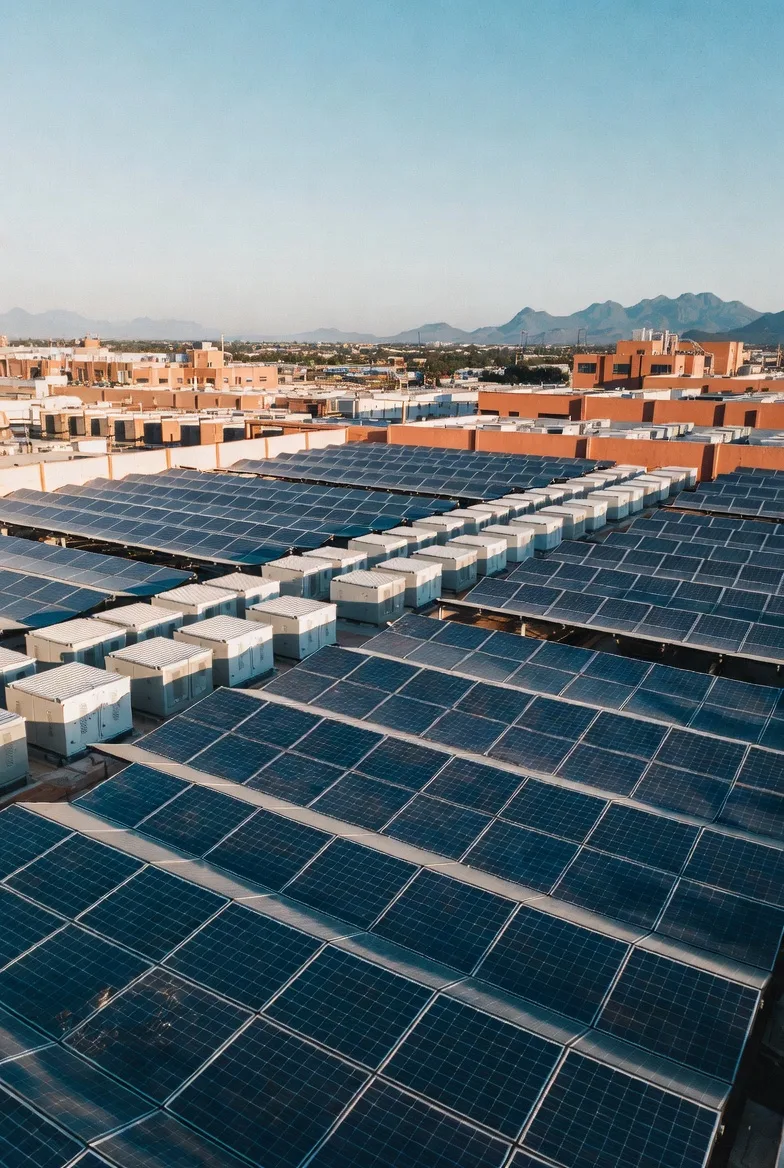
Generación y almacenamiento detrás del medidor para plantas industriales en el Bajío.
Hablemos de su proyectoHan transcurrido veintidós de los setenta y dos meses del Plan Nacional de Energía 2024–2030. Es tiempo suficiente para dejar de discutir intenciones y empezar a leer resultados.
El resultado se resume en una frase: el plan está cumpliendo aquello para lo que fue diseñado y fallando en casi todo lo que depende de producto físico. El control público de la matriz quedó establecido y la inversión privada volvió a fluir por un canal que el Estado administra. Los barriles, los pies cúbicos y los puntos porcentuales de generación limpia, en cambio, no se movieron.
Primero, el denominador
Antes de citar cualquier porcentaje de avance conviene preguntar contra qué se mide. Hoy conviven tres metas oficiales distintas de capacidad adicional:
- 22,574 MW — Plan Nacional de Energía, noviembre de 2024.
- 28,004 MW para 2025–2030 — Plan de Desarrollo del Sector Eléctrico, octubre de 2025.
- 32,000 MW al cierre del sexenio — Segundo Informe de Gobierno, septiembre de 2026.
La meta se ha reescrito hacia arriba dos veces en veinte meses. No es un detalle contable: un mismo avance puede presentarse como 65% o como 46% según el documento que se elija como referencia. Nosotros usamos el de PLADESE, que es el instrumento vinculante del que depende la elegibilidad de los permisos. Contra ese denominador, poco más de la mitad de la capacidad requerida a 2030 tiene un titular identificado — y ninguna parte de la porción privada está en construcción.
Lo que sí funcionó
La primera ronda de Esquemas de Desarrollo Mixto, resuelta en junio de 2026, adjudicó más de 7,400 MW en 37 proyectos, por encima de los 6,500 MW requeridos, con más de doscientas propuestas presentadas. Es la mayor asignación renovable resuelta en un solo acto desde las subastas de 2015 a 2017. El apetito de inversión no es el problema.
La CFE tampoco se quedó quieta: seis ciclos combinados concluidos en dos años y poco más de 3,700 MW en pruebas o construcción para 2026. En Guanajuato, Salamanca II —495 MW— sigue en licitación.
Y el andamiaje regulatorio, que tardó, existe: tres de los cuatro reglamentos en octubre de 2025, y durante 2026 las reglas de almacenamiento, de cogeneración, el umbral de autoconsumo en 0.7 MW y los lineamientos de migración de permisos legados.
Lo que no
En la misma ronda que se celebró, cuarenta y seis lotes se declararon desiertos, y entre las causales declaradas aparece la saturación de la red. La asignación resultó además mayoritariamente solar: la eólica quedó muy por debajo de lo requerido y la solar térmica no recibió nada. La matriz que se está contratando no es la que se planeó.
La región Occidente obtuvo alrededor de 310 de los 1,540 MW que necesitaba. Fue la peor servida del país.
La segunda convocatoria, la que exige 30% de almacenamiento asociado, lleva cuatro modificaciones de calendario y su fallo se recorrió al 9 de noviembre de 2026.
La generación limpia se mantiene cerca de 23% frente a una meta de 38% a 2030 — quince puntos en cuatro años, después de haber incumplido la meta estatutaria de 35% para 2024.
El dato que ordena todo lo demás
La saturación de red dejó de ser un argumento de desarrollador y se convirtió en una causal escrita por la autoridad. Eso es lo que cambió en este periodo.
El programa de transmisión avanza —treinta obras concluidas, cuarenta y siete en desarrollo con 3,473 kilómetros, setenta y siete pendientes de licitar— pero las partidas presupuestales de transmisión y distribución se redujeron en 2026, y el margen de reserva operativo del sistema ronda el 9%. Seis zonas del país presentan presión documentada en la planeación oficial. Dos están en nuestro corredor: Querétaro–San Juan del Río, donde el enlace Las Mesas opera cerca de su límite, y Guadalajara, con transformación por encima del noventa por ciento y refuerzos programados hasta mediados de 2027.
Al mismo tiempo, el CENACE no publica cola de interconexión, ni energía recortada, ni capacidad disponible por subestación. Quien afirme cuántos megawatts hay libres en un nodo, o pagó un estudio a la CFE o no tiene fuente. La planeación es vinculante; la verificación, no.
Y el gas, que casi nadie está contando
El plan agrega trece ciclos combinados sobre una matriz donde el gas aporta cerca de dos terceras partes de la generación. Ese gas se importa en su gran mayoría por ducto desde Texas, concentrado en pocos puntos fronterizos, y el sistema de transporte nacional no tiene almacenamiento estratégico propio: días contados frente a una meta oficial de diez. Es la exposición más grande del sistema y es la que menos aparece en la conversación pública.
Qué significa para una planta en el Bajío
Tres cosas, en orden de urgencia:
- Hay fechas que ya corren. La ventana de migración de permisos legados cierra el 16 de octubre y la nueva metodología de porteo entra en vigor el 19 de octubre de 2026, con excepción tarifaria hasta 2028 sólo para quien haya iniciado el trámite. Con la migración desaparecen la estampilla y el banco de energía. Quien tenga capacidad legada está repreciando ahora mismo, lo sepa o no.
- Ninguna decisión federal anunciada resuelve el suministro del Bajío dentro del horizonte de planeación de una nave. La región fue la peor atendida por la única ronda que cerró y su principal proyecto estatal sigue en licitación.
- Lo único bajo control del usuario está detrás del medidor. Generación y almacenamiento en sitio, con la modalidad correcta —las reglas de abril de 2026 distinguen con precisión cuál aplica a un centro de carga y cuál no— y con el perfil de consumo medido antes, no después, de comprometer equipo.
Una petición
El sector mexicano perdió calidad de dato justo en el periodo en que más lo necesitaba. Pedimos públicamente tres tableros: cola de interconexión por nodo, energía recortada por región y capacidad disponible por subestación. No cuestan infraestructura. Sin ellos, cada empresa que invierte conforme a la planeación vinculante paga por descubrir, una por una, información que el sistema ya tiene.
Bajío Ventures es un grupo mexicano de inversión en infraestructura energética con base en Guanajuato. Opera sobre tres frentes: capital para proyectos de generación y almacenamiento en sitio, una plataforma de datos sobre la base industrial de la región, y un canal industrial alemán para la localización de proveeduría y demanda. Cuenta con asesoría propia en Berlín.
Este texto resume el posicionamiento institucional del mismo título, disponible bajo solicitud. Se apoya en fuentes públicas al 14 de septiembre de 2026. Las cifras sobre las que existe discrepancia entre fuentes se presentan en su formulación conservadora y sin fecha.
Generación y almacenamiento detrás del medidor para plantas industriales en el Bajío.
Hablemos de su proyectoEste artículo también está disponible en inglés. Leer en inglés