Tesis
La última milla: cómo China llevó electricidad confiable a todos, y por qué generar es lo fácil
China conectó a su último hogar sin luz en 2015 y después gastó 830 mil millones de yuanes en cuatro años solo en redes rurales. La lección para quien invierte: la generación se compra; la red se construye.
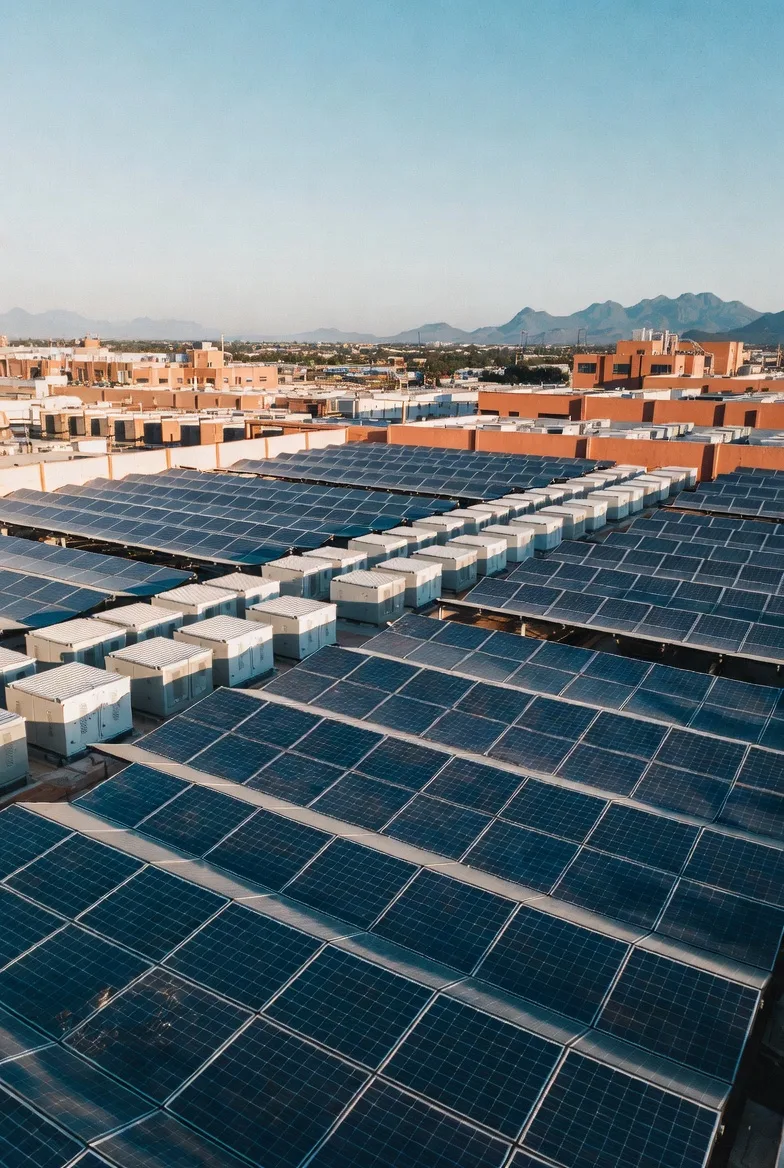
Generación, almacenamiento e infraestructura de conexión para plantas industriales en el Bajío.
Hablemos de su proyectoBajío Ventures · septiembre de 2026
Entre 1949 y 2015, China llevó electricidad a unos 900 millones de personas. A finales de los noventa ya cubría al 97 % de su población; en diciembre de 2015, con las últimas comunidades de Qinghai, declaró el acceso universal. Lo que vino después es lo que más interesa a quien invierte en energía: en lugar de dar el trabajo por terminado, el país gastó 830 mil millones de yuanes en cuatro años solo en redes rurales. Ya no para conectar a nadie, sino para que la conexión sirviera.
La historia se suele contar como un triunfo de la generación: presas, carboeléctricas, parques solares. Es al revés. China siempre supo construir centrales. Lo que le tomó treinta años y cuatro programas nacionales fue la última milla.
Cuatro olas, un mismo objetivo
| Periodo | Programa | Inversión | Qué compró |
|---|---|---|---|
| 1998–2002 | Reforma y reconstrucción de la red rural (“dos reformas, un precio”) | 288.5 mil millones de yuanes | Red rural modernizada y, para 2004, una sola tarifa residencial en todo el país salvo el Tíbet |
| 2013–2015 | Plan de acción para la población sin electricidad | 24.8 mil millones de yuanes (~60 % federal) | Los últimos 2.73 millones de personas sin luz |
| 2016–2019 | Nueva ronda de modernización de la red rural | 830 mil millones de yuanes (43.5 mil millones del presupuesto central) | 1.6 millones de pozos agrícolas electrificados, 78,000 pueblos modernizados, 33,000 aldeas con servicio trifásico |
| 2023–2025 | Consolidación de la red rural | Presupuesto central, fondos de repago de la red rural y bonos locales | Metas de confiabilidad de 99.85–99.94 % |
Fuentes al pie. La cifra de 2016–2019 es la que presentó la NDRC en junio de 2019, con el último año como estimación.
Tres cosas saltan de la tabla.
La conexión fue la parte barata. Los últimos 2.73 millones de personas costaron 24.8 mil millones de yuanes. Modernizar la red de quienes ya estaban conectados costó más de treinta veces eso.
La meta cambió de “tener luz” a “que la luz sirva”. La ronda de 2016–2019 se midió con indicadores de calidad: 99.8 % de confiabilidad de suministro, 97.9 % de voltaje dentro de norma y al menos 2 kVA de transformación por hogar. El plan de 2023 subió la vara: para 2025, 99.94 % de confiabilidad, 99.9 % de voltaje y 3.5 kVA por hogar en el este del país; 99.85 %, 99.2 % y 2.3 kVA en el centro, el oeste y el noreste.
La potencia trifásica fue un objetivo explícito. Electrificar 1.6 millones de pozos de riego y llevar servicio trifásico a 33,000 aldeas pobres no es alumbrado: es darle al campo la capacidad de bombear, moler, refrigerar y procesar. Es infraestructura productiva.
Lo que hizo distinto
Eligió la tecnología por densidad, no por ideología. En la última etapa, conectar un hogar remoto a la red podía costar hasta 100,000 yuanes (unos USD 16,000); un sistema solar individual, entre 7,500 y 11,200. Donde había menos de 20 hogares por kilómetro cuadrado se usó solar aislada. El resultado fue una mezcla cercana a mitad y mitad entre extensión de red y sistemas fuera de red.
Unificó el precio. Antes de la reforma, en zonas remotas del Tíbet la electricidad costaba más de 2 yuanes por kWh; después, 0.54. Desde 2004, salvo en el Tíbet, la tarifa residencial rural es la misma que la urbana dentro de cada red provincial. Para lograrlo, alguien tiene que subsidiar la red cara con la red barata. China lo resolvió con dos empresas estatales de red y fondos federales etiquetados.
Financió la red como lo que es: un bien público con retorno lento. Del gasto de 2016–2019, solo un 5 % vino del presupuesto central; el resto lo pusieron las empresas de red, la banca y los gobiernos locales, con el Estado como garante del programa. Nadie esperó a que cada línea rural fuera rentable por sí sola.
Por qué generar es lo fácil
En 2025 China instaló 315 GW de solar y unos 120 GW de eólica en un solo año. Ningún país ha agregado tanta generación tan rápido. Y aun así, el cuello de botella nunca fue ese.
En 2016, cuando la eólica creció más rápido que las líneas, se desperdició entre 17 % y 20 % de la energía eólica disponible a nivel nacional, según la fuente, y 43 % en Gansu. En 2025, con la solar creciendo al mismo ritmo, el recorte solar llegó a 10–17 % en Qinghai, Xinjiang y Gansu. Global Energy Monitor lo resume así: los cuellos de botella de transmisión siguen siendo la restricción principal.
La respuesta del Estado fue otra vez la red. State Grid invirtió más de 650 mil millones de yuanes en 2025, récord histórico, y planea 4 billones de yuanes para 2026–2030, 40 % más que en el quinquenio anterior.
La razón de fondo es estructural:
- La generación es un producto. Módulos, inversores, turbinas y baterías son equipo estandarizado, se compran en un mercado global y se instalan en meses. El riesgo es de precio y de contrato, y los bancos saben medirlo.
- La red es un territorio. Cada subestación, derecho de vía y alimentador es único. Depende de permisos locales, de un operador monopólico y de una tarifa regulada. Se construye en años y paga en décadas.
- La generación sin red es energía que no se vende. Un parque que no puede evacuar su producción no es un activo; es un pasivo con paneles.
Lo que significa para México
México no tiene el problema que China resolvió en 2015: la cobertura eléctrica ya es casi universal. Tiene el problema que China ha estado resolviendo desde entonces.
El plan de la CFE 2025–2030 invierte unos 3.5 pesos en generación por cada peso en la red. Y 46 lotes de generación se declararon desiertos por saturación de red. Es el mismo síntoma que Gansu en 2016: generación dispuesta y líneas insuficientes.
Para quien invierte en el Bajío, la lectura práctica es triple:
- No compita donde todos compiten. Construir un parque solar es la parte que el mercado ya sabe hacer. La escasez está en la capacidad de conexión.
- Invierta donde está la carga. La generación y el almacenamiento detrás del medidor, junto a la planta industrial, evitan la red saturada en lugar de esperarla. Es la versión mexicana del criterio chino de densidad: usar la solución local donde la red no llega a tiempo.
- Mida lo que mide China. Para una planta, lo que importa no es tener contrato con la CFE, sino confiabilidad, calidad de voltaje y capacidad de subestación disponible. Esos indicadores deciden hoy dónde se puede instalar una línea de producción.
China tardó treinta años en entender que la última milla es la que cuesta. México puede aprenderlo en menos tiempo, y el capital que lo entienda primero estará del lado correcto del cuello de botella.
Fuentes: He y Victor, Experiences and lessons from China’s success in providing electricity for all, 2017 · Business Standard/PTI, China logra el acceso universal a la electricidad, dic-2015 · Rural Electrification (农村电气化), 40 años de electrificación rural en China, nov-2018 · Gobierno de China, sesión informativa del Consejo de Estado sobre la red rural, 28-jun-2019 · Gobierno de China, China acelera la modernización de redes rurales, jul-2019 · NEA, la modernización de la red rural no eleva las tarifas, jul-2019 · NDRC, NEA y Administración Nacional de Revitalización Rural, guía para la consolidación de la red rural, jul-2023 · pv magazine, China agrega 315 GW de solar en 2025, ene-2026 · Global Energy Monitor, China Wind & Solar brief, jul-2026 · Physics World, recorte de energía verde en China · Yicai Global, State Grid invertirá 4 billones de yuanes en cinco años
Bajío Ventures — grupo mexicano de inversión en infraestructura energética con base en Guanajuato: capital, plataforma de datos sobre la base industrial regional y canal industrial alemán, con asesoría propia en Berlín.
Generación, almacenamiento e infraestructura de conexión para plantas industriales en el Bajío.
Hablemos de su proyectoEste artículo también está disponible en inglés. Leer en inglés